Domain gemüter.de kaufen?
Wir ziehen mit dem Projekt
gemüter.de um.
Sind Sie am Kauf der Domain
gemüter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gemüter.de kaufen?
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **

Ähnliche Suchbegriffe für Umsatzsteuerpflicht
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht:
-
Die Neue Sachlichkeit / The New ObjectivityDie Neue Sachlichkeit / The New Objectivity , Ein Jahrhundertjubiläum / A Centennial , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 20241216, Redaktion: Holten, Johan~Herold, Inge, Seitenzahl/Blattzahl: 408, Abbildungen: 350 col. illustrations, Themenüberschrift: ART / History / Modern (late 19th Century to 1945), Keyword: "degenerate art"; "entartete Kunst"; 1902er-Jahre; 1920s; 1925; Alexander Kanoldt; Anita Rée; Arno Henschel; Babylon Berlin; Bild der Frau; Carlo Mense; Christian Schad; Collection and exhibition history; Die Neue Sachlichkeit; Edward Hopper; Eugen Knaus; Felix Nussbaum; Fotografie; Franz Lenk; Franz Radziwill; Fritz Burmann; Georg Scholz; Georg Schrimpf; George Grosz; Georgia O'Keeffe; Grafik; Gustav Friedrich Hartlaub; Hans Grundig; Jeanne Mammen; Karl Hubbuch; Karl Völker; Kate Diehn Bitt; Landschaftsdarstellung; Literatur; Lotte Laserstein; Magical Realism; Magischer Realismus; Malerei; Mannheim; Max Beckmann; National Socialism; Nationalsozialismus; Neue Sachlichkeit, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Kunstgeschichte, Fachkategorie: Kunsttheorie~Kunstgeschichte, Warengruppe: HC/Philosophie/20./21. Jahrhundert, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 275, Breite: 230, Höhe: 39, Gewicht: 2112, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
-
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
-
Sollte man Ihrer Meinung nach die Umsatzsteuerpflicht für Versandkosten abschaffen?
Als KI habe ich keine Meinung, aber ich kann Ihnen Informationen geben. Die Frage, ob die Umsatzsteuerpflicht für Versandkosten abgeschafft werden sollte, ist umstritten. Befürworter argumentieren, dass dies den Online-Handel fördern und Verbraucher entlasten würde. Gegner hingegen sind der Ansicht, dass dies zu Steuerausfällen führen und den Wettbewerb benachteiligen könnte. Letztendlich hängt die Entscheidung von politischen und wirtschaftlichen Überlegungen ab. **
-
Welche steuerlichen Regelungen gelten für Kleinunternehmer in Bezug auf die Umsatzsteuerpflicht?
Kleinunternehmer sind von der Umsatzsteuer befreit, wenn ihr Jahresumsatz unter 22.000 Euro liegt. Sie dürfen auf ihren Rechnungen keine Umsatzsteuer ausweisen. Kleinunternehmer müssen dennoch eine Umsatzsteuererklärung abgeben, um ihre Umsatzgrenze zu überprüfen. **
Wie wirkt sich die Kleinunternehmerregelung auf die Umsatzsteuerpflicht und -befreiung aus?
Die Kleinunternehmerregelung befreit Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuerpflicht. Kleinunternehmer dürfen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie können jedoch freiwillig auf die Regelung verzichten und Umsatzsteuer berechnen. **
Welche steuerlichen Auswirkungen hat die Einführung einer Umsatzsteuerpflicht für mein Unternehmen?
Die Einführung einer Umsatzsteuerpflicht bedeutet, dass Ihr Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erheben muss. Dies kann zu höheren Preisen für Kunden führen. Gleichzeitig können Sie jedoch auch Vorsteuerabzüge geltend machen und somit die gezahlte Umsatzsteuer auf Einkäufe und Ausgaben reduzieren. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht:
-
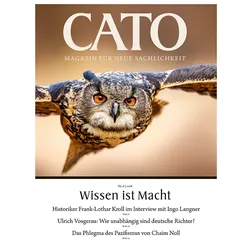
CATO - Magazin für neue Sachlichkeit Nr. 6/2026CATO – Magazin für neue Sachlichkeit CATO ist unabhängig, kritisch und furchtlos. Das Magazin steht für Klarheit im Denken und Haltung im Handeln. Mit tiefgründigen Analysen, klugen Essays und scharfsinnigen Kommentaren beleuchtet CATO die großen Fragen unserer Zeit – jenseits des Mainstreams. Für Leserinnen und Leser, die Wert auf geistige Unabhängigkeit und konservative Kultur legen. In dieser Ausgabe lesen Sie: Interview: Frank-Lothar Kroll über die zunehmende Verengung gesellschaftlicher und politischer Freiheit Justiz: Ulrich Vosgerau über die Unabhängigkeit deutscher Richter Nahost: Chaim Noll über Europas Pazifismus und den Umgang mit islamistischen Bedrohungen Analyse: Heinz Theisen über die geopolitische Lage des Westens zwischen Osten und Süden Nigeria: Die Verfolgung und Tötung von Christen aufgrund ihres Glaubens Ungarn: Kulturpolitik sowie 70 Jahre ungarischer Volksaufstand und das Trauma des Ostblocks Kuba: Die Bedrohung der westlichen Hemisphäre durch das kommunistische Regime Geopolitik: Gewinnt China den KI-Wettlauf? Künstliche Intelligenz als geopolitisches Machtinstrument Essay: Über die Bedeutung traditioneller religiöser und politischer Bindungen Kulturgeschichte: Musik und Mathematik - Spiegelungen, Umkehrungen und Symmetrien in den Werken großer Komponisten18,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jorio, Marco: Die Schweiz und ihre NeutralitätDie Schweiz und ihre Neutralität , Eine 400-jährige Geschichte , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 202304, Produktform: Leinen, Autoren: Jorio, Marco, Seitenzahl/Blattzahl: 520, Abbildungen: 7 sw und farbige Abbildungen, Keyword: 400 Jahre Schweizer Geschichte der Neutralität; Fünfzig Jahre nach Edgar Bonjour: die neue Gesamtschau; Profunde Grundlagen zur aktuellen Neutralitäts-Debatte, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Gesellschaft und Kultur, allgemein, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hier und Jetzt Verlag, Verlag: Hier und Jetzt Verlag, Verlag: Hier und Jetzt, Verlag fr Kultur und Geschichte GmbH, Länge: 246, Breite: 172, Höhe: 36, Gewicht: 1132, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Neue Sachlichkeit / The New ObjectivityDie Neue Sachlichkeit / The New Objectivity , Ein Jahrhundertjubiläum / A Centennial , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 20241216, Redaktion: Holten, Johan~Herold, Inge, Seitenzahl/Blattzahl: 408, Abbildungen: 350 col. illustrations, Themenüberschrift: ART / History / Modern (late 19th Century to 1945), Keyword: "degenerate art"; "entartete Kunst"; 1902er-Jahre; 1920s; 1925; Alexander Kanoldt; Anita Rée; Arno Henschel; Babylon Berlin; Bild der Frau; Carlo Mense; Christian Schad; Collection and exhibition history; Die Neue Sachlichkeit; Edward Hopper; Eugen Knaus; Felix Nussbaum; Fotografie; Franz Lenk; Franz Radziwill; Fritz Burmann; Georg Scholz; Georg Schrimpf; George Grosz; Georgia O'Keeffe; Grafik; Gustav Friedrich Hartlaub; Hans Grundig; Jeanne Mammen; Karl Hubbuch; Karl Völker; Kate Diehn Bitt; Landschaftsdarstellung; Literatur; Lotte Laserstein; Magical Realism; Magischer Realismus; Malerei; Mannheim; Max Beckmann; National Socialism; Nationalsozialismus; Neue Sachlichkeit, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Kunstgeschichte, Fachkategorie: Kunsttheorie~Kunstgeschichte, Warengruppe: HC/Philosophie/20./21. Jahrhundert, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 275, Breite: 230, Höhe: 39, Gewicht: 2112, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **
-
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **
-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
-
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
Ähnliche Suchbegriffe für Umsatzsteuerpflicht
-
Sollte man Ihrer Meinung nach die Umsatzsteuerpflicht für Versandkosten abschaffen?
Als KI habe ich keine Meinung, aber ich kann Ihnen Informationen geben. Die Frage, ob die Umsatzsteuerpflicht für Versandkosten abgeschafft werden sollte, ist umstritten. Befürworter argumentieren, dass dies den Online-Handel fördern und Verbraucher entlasten würde. Gegner hingegen sind der Ansicht, dass dies zu Steuerausfällen führen und den Wettbewerb benachteiligen könnte. Letztendlich hängt die Entscheidung von politischen und wirtschaftlichen Überlegungen ab. **
-
Welche steuerlichen Regelungen gelten für Kleinunternehmer in Bezug auf die Umsatzsteuerpflicht?
Kleinunternehmer sind von der Umsatzsteuer befreit, wenn ihr Jahresumsatz unter 22.000 Euro liegt. Sie dürfen auf ihren Rechnungen keine Umsatzsteuer ausweisen. Kleinunternehmer müssen dennoch eine Umsatzsteuererklärung abgeben, um ihre Umsatzgrenze zu überprüfen. **
-
Wie wirkt sich die Kleinunternehmerregelung auf die Umsatzsteuerpflicht und -befreiung aus?
Die Kleinunternehmerregelung befreit Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuerpflicht. Kleinunternehmer dürfen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie können jedoch freiwillig auf die Regelung verzichten und Umsatzsteuer berechnen. **
-
Welche steuerlichen Auswirkungen hat die Einführung einer Umsatzsteuerpflicht für mein Unternehmen?
Die Einführung einer Umsatzsteuerpflicht bedeutet, dass Ihr Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erheben muss. Dies kann zu höheren Preisen für Kunden führen. Gleichzeitig können Sie jedoch auch Vorsteuerabzüge geltend machen und somit die gezahlte Umsatzsteuer auf Einkäufe und Ausgaben reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.