Domain gemüter.de kaufen?
Wir ziehen mit dem Projekt
gemüter.de um.
Sind Sie am Kauf der Domain
gemüter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gemüter.de kaufen?
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
Was sind einige Strategien, um in Konfliktsituationen Neutralität und Unbeteiligtheit zu wahren?
Ein wichtiger Schritt ist es, sich bewusst aus der emotionalen Ebene des Konflikts herauszuhalten und objektiv zu bleiben. Zuhören, ohne Partei zu ergreifen, kann helfen, neutral zu bleiben. Es ist auch wichtig, sich auf Fakten und nicht auf Gerüchte oder Vermutungen zu konzentrieren. **
Ähnliche Suchbegriffe für Steuerfahndung
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jorio, Marco: Die Schweiz und ihre NeutralitätDie Schweiz und ihre Neutralität , Eine 400-jährige Geschichte , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 202304, Produktform: Leinen, Autoren: Jorio, Marco, Seitenzahl/Blattzahl: 520, Abbildungen: 7 sw und farbige Abbildungen, Keyword: 400 Jahre Schweizer Geschichte der Neutralität; Fünfzig Jahre nach Edgar Bonjour: die neue Gesamtschau; Profunde Grundlagen zur aktuellen Neutralitäts-Debatte, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Gesellschaft und Kultur, allgemein, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hier und Jetzt Verlag, Verlag: Hier und Jetzt Verlag, Verlag: Hier und Jetzt, Verlag fr Kultur und Geschichte GmbH, Länge: 246, Breite: 172, Höhe: 36, Gewicht: 1132, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind einige Methoden, um Gleichmütigkeit und mentale Ausgeglichenheit im Alltag zu kultivieren?
Einige Methoden, um Gleichmütigkeit und mentale Ausgeglichenheit im Alltag zu kultivieren, sind regelmäßige Meditation, Achtsamkeitsübungen und Atemtechniken. Es ist auch hilfreich, Stressoren zu identifizieren und Strategien zu entwickeln, um mit ihnen umzugehen. Eine gesunde Lebensweise mit ausreichend Schlaf, regelmäßiger Bewegung und einer ausgewogenen Ernährung kann ebenfalls dazu beitragen, die mentale Ausgeglichenheit zu fördern. **
-
Was sind einige Tipps, um eine Situation mit Unbeteiligtheit und Neutralität zu bewahren?
1. Versuchen Sie, Ihre Emotionen zu kontrollieren und objektiv zu bleiben. 2. Hören Sie aufmerksam zu und versuchen Sie, alle Perspektiven zu verstehen. 3. Vermeiden Sie es, Partei zu ergreifen oder voreilige Schlüsse zu ziehen. **
-
Was sind mögliche Auswirkungen von Befangenheit auf die Objektivität und Unparteilichkeit in Entscheidungsprozessen?
Befangenheit kann dazu führen, dass Entscheidungen subjektiv und nicht objektiv getroffen werden. Dadurch können Ungerechtigkeiten entstehen und die Fairness des Entscheidungsprozesses beeinträchtigt werden. Zudem kann Befangenheit das Vertrauen in die Integrität der Entscheidungsträger untergraben. **
-
Was sind die wichtigsten Grundsätze bei der Gewährleistung von Neutralität und Unparteilichkeit in Entscheidungsprozessen?
Die wichtigsten Grundsätze sind Objektivität, Fairness und Transparenz. Neutralität bedeutet, keine persönlichen Interessen oder Vorurteile in die Entscheidungsfindung einzubringen. Unparteilichkeit erfordert, dass alle Beteiligten gleich behandelt werden und keine Bevorzugung oder Benachteiligung stattfindet. **
Was sind die wichtigsten Prinzipien zur Gewährleistung von Neutralität und Unparteilichkeit in politischen Entscheidungsprozessen?
Die wichtigsten Prinzipien sind Transparenz, Objektivität und Unabhängigkeit. Transparenz bedeutet, dass Entscheidungsprozesse offen und nachvollziehbar sein sollten. Objektivität erfordert eine rationale und faire Bewertung von Informationen und Interessen. Unabhhängigkeit bedeutet, dass Entscheidungsträger frei von Einflüssen und Interessenkonflikten handeln sollten. **
Was sind die wichtigsten Grundsätze für die Aufrechterhaltung von Unparteilichkeit und Objektivität in der Berichterstattung?
Die wichtigsten Grundsätze sind die Trennung von Meinung und Fakten, die Vermeidung von Interessenkonflikten und die Berücksichtigung verschiedener Perspektiven. Journalisten sollten neutral und fair berichten, Quellen kritisch prüfen und transparent über ihre Arbeitsweise informieren. Unparteilichkeit und Objektivität sind entscheidend, um Vertrauen bei den Lesern zu schaffen und eine ausgewogene Berichterstattung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
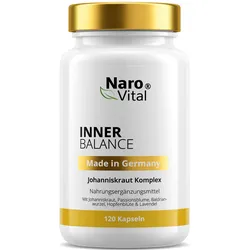
NaroVital Inner Balance – Für mehr Ruhe & innere AusgeglichenheitProduktinformationen Stress, Reizüberflutung und die dunkle Jahreszeit können Körper und Geist belasten. NaroVital Inner Balance kombiniert ausgewählte Pflanzenextrakte mit wichtigen Vitaminen zur Unterstützung von Wohlbefinden, Psyche und Nervensystem. Die sorgfältig abgestimmte Formel enthält unter anderem Baldrian, Hopfenblüte, Lavendel, Passionsblume und Johanniskraut – ergänzt durch essenzielle Mikronährstoffe wie Vitamin B12, Folsäure und Vitamin D. Natürliche Unterstützung für stressige Zeiten Die enthaltenen Kräuter sind seit Langem für ihre traditionelle Verwendung bekannt und machen NaroVital Inner Balance zum idealen Begleiter für entspannte Momente im Alltag und mehr innere Balance. Mit Baldrian, Hopfenblüte und Lavendel Ergänzt durch Passionsblume und Johanniskraut Ideal für entspannte Abendroutinen und mehr Wohlbefinden Unterstützung für Psyche & Nervensystem Vitamin B12 und Folsäure tragen zur Verringerung von Müdigkeit und Ermüdung bei und unterstützen eine normale psychische Funktion. Zusätzlich trägt Vitamin B12 zu einer normalen Funktion des Nervensystems bei. Vitamin D ergänzt die Formel sinnvoll und unterstützt die normale Funktion des Immunsystems. Vorteile auf einen Blick: Mit Baldrian, Lavendel, Hopfen und Passionsblume Ergänzt durch Johanniskraut Vitamin B12 und Folsäure unterstützen die psychische Funktion Unterstützt Nervensystem und Wohlbefinden Vitamin D trägt zur normalen Funktion des Immunsystems bei Ideal für stressige oder belastende Phasen Nährwertangaben: Nährwerte Pro 2 Kapseln *RM Vitamin B12 2,5 μg 100% Vitamin D3 5 μg 100% Folsäure 200 μg 100% Passionsblumen Extrakt 300 mg ** Johanniskraut Extrakt 250 mg ** Baldrianwurzel Extrakt 200 mg ** Hopfenblüten Extrakt 50 mg ** Lavendel Extrakt 50 mg ** * Referenzmenge nach Verordnung 1169/2011/EG** Keine Empfehlung vorhanden Anwendung Deine tägliche Routine 120 Kapseln Eine Dose enthält 120 rein pflanzliche Kapseln – ideal für die tägliche Versorgung über zwei Monate. 1x täglich 2 Kapseln Täglich 2 Kapseln mit ausreichend Flüssigkeit einnehmen – idealerweise gemeinsam zu einer Mahlzeit, egal ob morgens, mittags oder abends. Versorgung für 60 Tage Mit der empfohlenen Tagesdosis reicht eine Packung für volle 60 Tage. Einfache Einnahme Mit einem großen Glas Wasser einnehmen. Bei Bedarf können die Kapseln geöffnet und der Inhalt einfach in Speisen oder Getränke eingerührt werden. Hinweise Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Bitte trocken, lichtgeschützt und nicht über 25 °C lagern. Inhaltsstoffe Passionsblumen Extrakt, Johanniskraut Extrakt, Baldrianwurzel Extrakt, Hydroxypropylmethylcellulose (Kapselhülle), Hopfenblüten Extrakt, Lavendel Extrakt, Cholecalciferol, Folsäure (Pteroylmonoglutaminsäure), Methylcobalamin. Herstellerinformationen BG Products GmbHKimmelgarten 767661 KaiserslauternDeutschland info@narovital.comhttps://narovital.com20,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
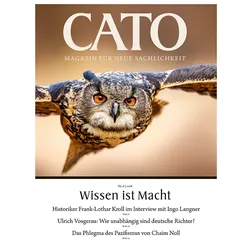
CATO - Magazin für neue Sachlichkeit Nr. 6/2026CATO – Magazin für neue Sachlichkeit CATO ist unabhängig, kritisch und furchtlos. Das Magazin steht für Klarheit im Denken und Haltung im Handeln. Mit tiefgründigen Analysen, klugen Essays und scharfsinnigen Kommentaren beleuchtet CATO die großen Fragen unserer Zeit – jenseits des Mainstreams. Für Leserinnen und Leser, die Wert auf geistige Unabhängigkeit und konservative Kultur legen. In dieser Ausgabe lesen Sie: Interview: Frank-Lothar Kroll über die zunehmende Verengung gesellschaftlicher und politischer Freiheit Justiz: Ulrich Vosgerau über die Unabhängigkeit deutscher Richter Nahost: Chaim Noll über Europas Pazifismus und den Umgang mit islamistischen Bedrohungen Analyse: Heinz Theisen über die geopolitische Lage des Westens zwischen Osten und Süden Nigeria: Die Verfolgung und Tötung von Christen aufgrund ihres Glaubens Ungarn: Kulturpolitik sowie 70 Jahre ungarischer Volksaufstand und das Trauma des Ostblocks Kuba: Die Bedrohung der westlichen Hemisphäre durch das kommunistische Regime Geopolitik: Gewinnt China den KI-Wettlauf? Künstliche Intelligenz als geopolitisches Machtinstrument Essay: Über die Bedeutung traditioneller religiöser und politischer Bindungen Kulturgeschichte: Musik und Mathematik - Spiegelungen, Umkehrungen und Symmetrien in den Werken großer Komponisten18,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jorio, Marco: Die Schweiz und ihre NeutralitätDie Schweiz und ihre Neutralität , Eine 400-jährige Geschichte , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 202304, Produktform: Leinen, Autoren: Jorio, Marco, Seitenzahl/Blattzahl: 520, Abbildungen: 7 sw und farbige Abbildungen, Keyword: 400 Jahre Schweizer Geschichte der Neutralität; Fünfzig Jahre nach Edgar Bonjour: die neue Gesamtschau; Profunde Grundlagen zur aktuellen Neutralitäts-Debatte, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Gesellschaft und Kultur, allgemein, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hier und Jetzt Verlag, Verlag: Hier und Jetzt Verlag, Verlag: Hier und Jetzt, Verlag fr Kultur und Geschichte GmbH, Länge: 246, Breite: 172, Höhe: 36, Gewicht: 1132, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Was sind einige Strategien, um in Konfliktsituationen Neutralität und Unbeteiligtheit zu wahren?
Ein wichtiger Schritt ist es, sich bewusst aus der emotionalen Ebene des Konflikts herauszuhalten und objektiv zu bleiben. Zuhören, ohne Partei zu ergreifen, kann helfen, neutral zu bleiben. Es ist auch wichtig, sich auf Fakten und nicht auf Gerüchte oder Vermutungen zu konzentrieren. **
-
Was sind einige Methoden, um Gleichmütigkeit und mentale Ausgeglichenheit im Alltag zu kultivieren?
Einige Methoden, um Gleichmütigkeit und mentale Ausgeglichenheit im Alltag zu kultivieren, sind regelmäßige Meditation, Achtsamkeitsübungen und Atemtechniken. Es ist auch hilfreich, Stressoren zu identifizieren und Strategien zu entwickeln, um mit ihnen umzugehen. Eine gesunde Lebensweise mit ausreichend Schlaf, regelmäßiger Bewegung und einer ausgewogenen Ernährung kann ebenfalls dazu beitragen, die mentale Ausgeglichenheit zu fördern. **
-
Was sind einige Tipps, um eine Situation mit Unbeteiligtheit und Neutralität zu bewahren?
1. Versuchen Sie, Ihre Emotionen zu kontrollieren und objektiv zu bleiben. 2. Hören Sie aufmerksam zu und versuchen Sie, alle Perspektiven zu verstehen. 3. Vermeiden Sie es, Partei zu ergreifen oder voreilige Schlüsse zu ziehen. **
Ähnliche Suchbegriffe für Steuerfahndung
-
Was sind mögliche Auswirkungen von Befangenheit auf die Objektivität und Unparteilichkeit in Entscheidungsprozessen?
Befangenheit kann dazu führen, dass Entscheidungen subjektiv und nicht objektiv getroffen werden. Dadurch können Ungerechtigkeiten entstehen und die Fairness des Entscheidungsprozesses beeinträchtigt werden. Zudem kann Befangenheit das Vertrauen in die Integrität der Entscheidungsträger untergraben. **
-
Was sind die wichtigsten Grundsätze bei der Gewährleistung von Neutralität und Unparteilichkeit in Entscheidungsprozessen?
Die wichtigsten Grundsätze sind Objektivität, Fairness und Transparenz. Neutralität bedeutet, keine persönlichen Interessen oder Vorurteile in die Entscheidungsfindung einzubringen. Unparteilichkeit erfordert, dass alle Beteiligten gleich behandelt werden und keine Bevorzugung oder Benachteiligung stattfindet. **
-
Was sind die wichtigsten Prinzipien zur Gewährleistung von Neutralität und Unparteilichkeit in politischen Entscheidungsprozessen?
Die wichtigsten Prinzipien sind Transparenz, Objektivität und Unabhängigkeit. Transparenz bedeutet, dass Entscheidungsprozesse offen und nachvollziehbar sein sollten. Objektivität erfordert eine rationale und faire Bewertung von Informationen und Interessen. Unabhhängigkeit bedeutet, dass Entscheidungsträger frei von Einflüssen und Interessenkonflikten handeln sollten. **
-
Was sind die wichtigsten Grundsätze für die Aufrechterhaltung von Unparteilichkeit und Objektivität in der Berichterstattung?
Die wichtigsten Grundsätze sind die Trennung von Meinung und Fakten, die Vermeidung von Interessenkonflikten und die Berücksichtigung verschiedener Perspektiven. Journalisten sollten neutral und fair berichten, Quellen kritisch prüfen und transparent über ihre Arbeitsweise informieren. Unparteilichkeit und Objektivität sind entscheidend, um Vertrauen bei den Lesern zu schaffen und eine ausgewogene Berichterstattung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.